

Esta semana no hubo un único titular que resumiera todo, sino varias noticias que nos muestran ángulos distintos: reglas que se endurecen en un lado, un mecanismo financiero que se expande a un lugar nuevo, y una ley que, por ahora, es todo menos clara. Vamos por partes.
BRASIL EXIGE LICENCIA A LAS CASAS DE CAMBIO DE BITCOIN, Y CINCO YA CIERRAN SUS PUERTAS AL PÚBLICO
En el mercado de bitcoin más grande de América Latina, abrir una cuenta en cualquier plataforma ya no es tan sencillo como antes. Esta semana, dos casas de cambio brasileñas más se sumaron a la lista de las que no lograron pasar la prueba.

Qué pasó: Para explicar esta historia, primero debemos devolvernos al año pasado. El 10 de noviembre de 2025, el Banco Central de Brasil publicó las Resoluciones 519, 520 y 521, que crean un régimen de licencias para las Prestadoras de Servicios de Activos Virtuales (PSAV): custodios, intermediarios, corredores y plataformas que operan con bitcoin y otros activos digitales en el país. El régimen entró en vigor el 2 de febrero de 2026, con plazo hasta el 30 de octubre de 2026 para que las empresas ya operando soliciten su autorización, cumpliendo con requisitos de capital mínimo, sede física en Brasil, segregación de los activos de los clientes y controles antilavado. Desde abril, al menos cuatro plataformas conocidas por el inversionista brasileño han cerrado por completo su operación minorista bajo las nuevas reglas: Bitnuvem, NovaDAX, Digitra.com y, la más reciente, Coinext; una quinta y de mucho nombre en la región, Bitso, se retiró del segmento minorista sin cerrar del todo, remitiendo a sus clientes hacia Mercado Bitcoin y conservando solo su negocio institucional en el país. Coinext, fundada en 2018 y con más de 420.000 clientes, anunció el 3 de septiembre que no alcanzó el capital regulatorio mínimo exigido, suspendiendo depósitos y nuevos registros ese mismo día y dejando disponibles órdenes de compra y venta hasta el 15 de octubre. Y por su parte, Digitra, con cerca de 200.000 clientes, cerró la compraventa en su plataforma el 8 de septiembre y ofreció a sus usuarios migrar de forma voluntaria hacia Foxbit, con plazo hasta el 21 de septiembre antes de que los saldos restantes entren en un proceso de liquidación forzosa.
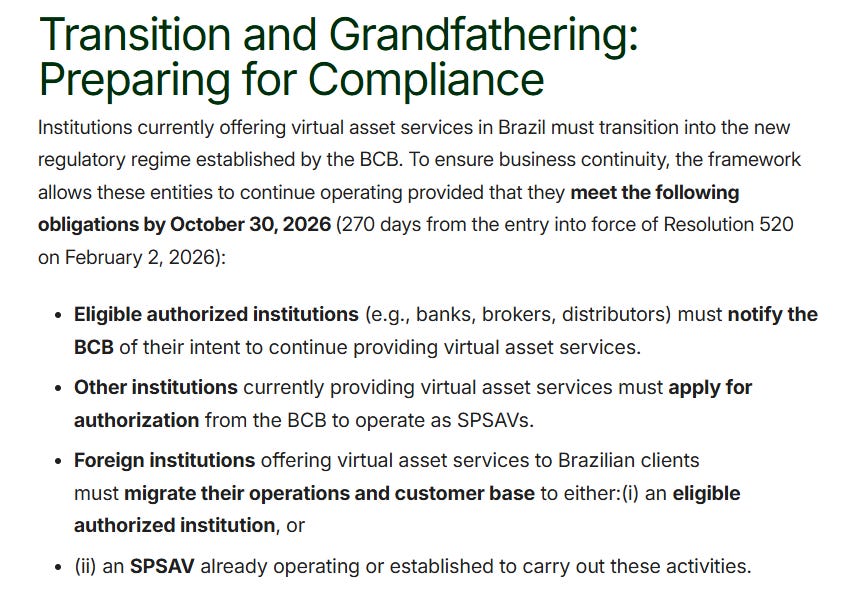
Por qué importa: Brasil es, por volumen, el mercado de bitcoin más grande de la región, así que este reacomodo afecta directamente a cientos de miles de usuarios minoristas: quienes tenían cuenta en alguna de estas plataformas deben migrar activamente sus fondos antes de las fechas límite o arriesgarse a un proceso de liquidación forzosa. Para el resto de América Latina, es una muestra concreta de lo que implica, en la práctica, que un regulador exija licencia formal a las casas de cambio de activos digitales: no es solo papeleo, es una barrera de requerimientos y de capital real que empresas ya establecidas no lograron superar. Si tú guardas tu bitcoin en alguna plataforma de la región, esta semana es un recordatorio: no todas van a lograr cumplir con las nuevas reglas, y quedar del lado equivocado significa mover tus fondos bajo presión de tiempo.
Para pensar: Este patrón (el mercado crece, el regulador exige licencia, algunos jugadores no logran cumplir, y el mercado se concentra en menos manos) no es exclusivo de bitcoin: es lo que ha pasado antes con la banca y con los corredores de bolsa, apenas alcanzan suficiente volumen como para llamar la atención de un regulador. Vale la pena observarlo de cerca, porque probablemente no sea la última vez que se repita en la región, a medida que la adopción de este tipo de activos aumenta.
LAS ACCIONES PREFERENTES RESPALDADAS POR BITCOIN LLEGAN A UN NUEVO CONTINENTE
En La Señal, hemos seguido de cerca un mismo patrón que se repite entre algunas de las empresas centradas alrededor de Bitcoin para su tesorería. Esta semana, ese patrón llegó a un lugar nuevo, y vale la pena mencionarlo.

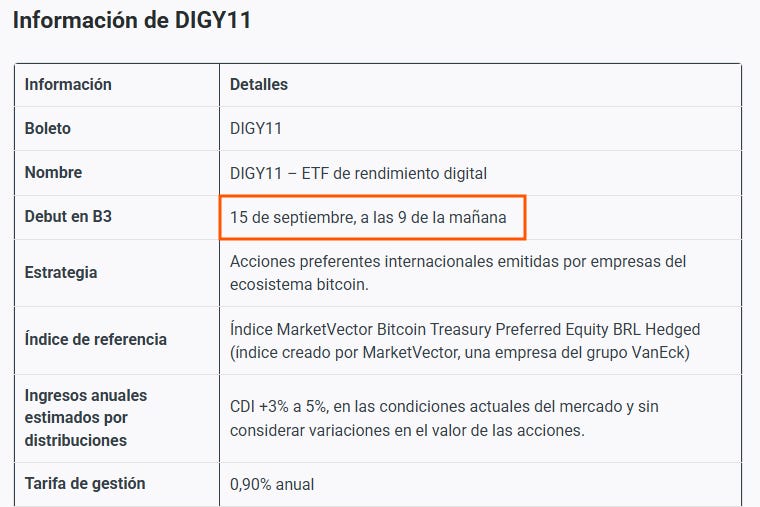
Qué pasó: Distintas empresas con bitcoin en su tesorería han recurrido de manera reciente a las acciones preferentes como una forma de atraer capital: instrumentos que no dan derecho a voto, pero sí prometen un pago periódico a cambio, respaldado en parte por sus reservas de bitcoin. Strategy fue la pionera en Estados Unidos, seguida por Strive; en Japón, Metaplanet avanza, aunque con retrasos regulatorios, en su propio programa de acciones preferentes respaldadas por bitcoin. Esta semana, el mecanismo cruzó el Atlántico: The Smarter Web Company, la mayor tesorería de bitcoin listada en el Reino Unido, anunció que evalúa lanzar sus propias acciones preferentes en el mercado principal de la Bolsa de Valores de Londres, bajo el ticker MORE, sujeto a la aprobación de sus accionistas y del regulador financiero británico. Y justo ayer, en Brasil, OranjeBTC lanzó oficialmente en la bolsa B3 el primer ETF construido enteramente con acciones preferentes de empresas con tesorería en bitcoin: DIGY11, que empaqueta ese mismo tipo de instrumento, inicialmente emitido por Strategy y Strive, en un producto que cualquier inversionista brasileño puede comprar en reales, sin necesidad de una cuenta en el extranjero.

Por qué importa: Para América Latina, DIGY11 es la señal más concreta de este cambio: por primera vez, un inversionista en Brasil puede acceder, aunque sea mediante un ETF, a este tipo de instrumento (acciones preferentes respaldadas por bitcoin) directamente en su propio mercado bursátil. Mecanismos que hasta ahora solo habíamos visto en Estados Unidos, comienzan a ser accesibles en ciertos lugares de la región.
Para pensar: Que el mismo mecanismo comience a aparecer ahora en tres continentes distintos confirma que no es el experimento aislado de una sola empresa: es una categoría de instrumento financiero que los grandes mercados de capital están adoptando activamente para atraer dinero hacia bitcoin, sin que el inversionista tenga siquiera que entender o tener una opinión propia sobre Bitcoin. Lo que les importa es el pago del interés prometido, y las empresas que sí tienen convicción en Bitcoin están dispuestas a ofrecerlo y pagarlo, por lo general a una tasa mayor a la de otros instrumentos equivalentes.
LA LEY CLARITY NO ALCANZÓ LOS 60 VOTOS EN EL SENADO DE ESTADOS UNIDOS
Llevamos meses siguiendo el recorrido de esta ley por el Congreso de Estados Unidos. Esta semana, por fin, llegó una respuesta, aunque no la que esperaba buena parte de la industria.

Qué pasó: El martes 15 de septiembre, el Senado de Estados Unidos no logró reunir los 60 votos necesarios para avanzar la Ley CLARITY (formalmente, la Digital Asset Market Clarity Act), el proyecto que buscaba dividir la supervisión de los activos digitales entre la SEC y la CFTC. Se trataba de un voto de cloture: un paso procesal para permitir que el Senado debatiera y votara la ley, no la votación final sobre su contenido. Aun así, sin al menos siete votos demócratas adicionales a los 53 republicanos, el proceso, al menos por ahora, se detiene ahí. La Cámara de Representantes ya había aprobado su propia versión de la ley en julio de 2025 con un respaldo bipartidista amplio, así que el freno ocurrió específicamente en el Senado, incluso después de que republicanos y la administración Trump incorporaran restricciones éticas sobre las tenencias cripto de funcionarios públicos, en un intento por sumar los votos demócratas que faltaban. Con las elecciones de medio término acercándose en noviembre, revivir la ley antes de esa fecha luce poco probable, y el próximo intento real tendría que esperar, como mínimo, al nuevo Congreso que toma posesión en enero de 2027. Algo que debemos hacer notar es que tanto la SEC como la CFTC ya habían adelantado qué harían en este escenario: un asesor de la Casa Blanca en temas cripto declaró que, si el Congreso no entregaba resultados, ambas agencias usarían sus propias facultades para avanzar con reglas propias de todas formas, sin esperar a que el Congreso legisle primero.
Por qué importa: El fracaso de este voto reafirma la falta de reglas claras que hoy enfrenta buena parte del mercado cripto en Estados Unidos: exchanges, stablecoins y el resto de los activos digitales siguen operando bajo un marco definido caso por caso, sin una estructura de mercado clara aprobada por el Congreso. Esa incertidumbre no se queda dentro de Estados Unidos: plataformas y usuarios en el resto del mundo, incluida América Latina, siguen dependiendo en buena medida de las reglas (o la falta de ellas) que se terminan definiendo allá. Y por ahora, toca esperar nuevas noticias al respecto.
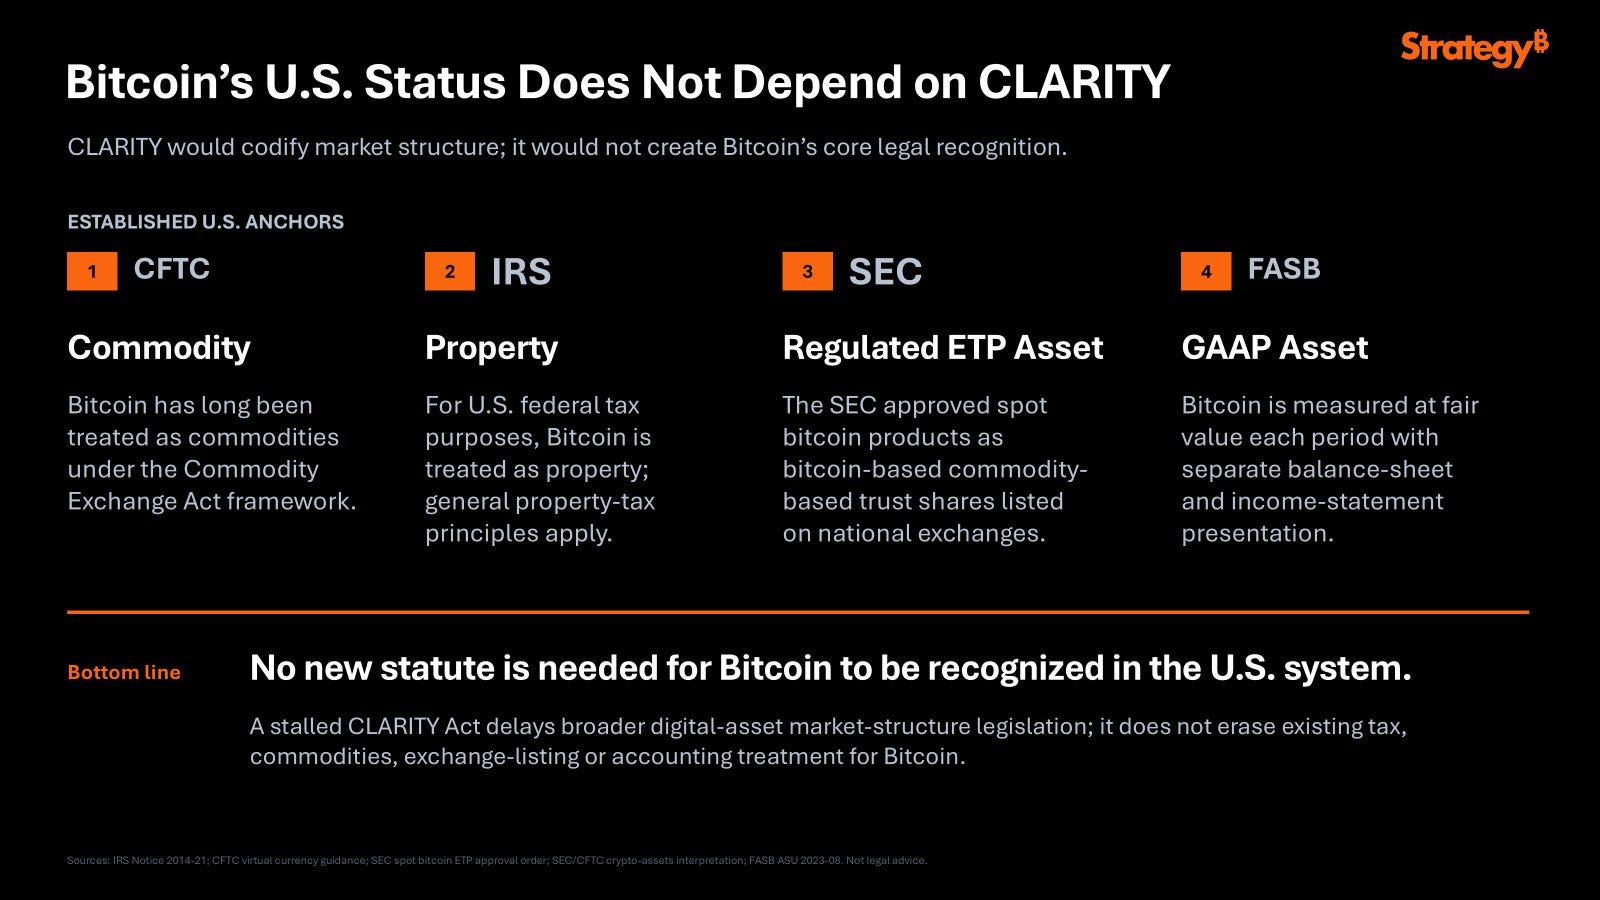
Para pensar: Hay algo que este resultado no toca: la posición de Bitcoin dentro de ese mismo sistema regulatorio. Strategy, la mayor tesorería corporativa de bitcoin del mundo, lo dejó claro en una publicación en X hoy mismo, justo al conocerse el resultado: Bitcoin lleva años con claridad legal y regulatoria en Estados Unidos (como materia prima ante la CFTC, como propiedad ante el fisco desde 2014, con ETFs ya aprobados por la SEC, y con reglas contables propias desde 2023), algo que ninguna ley nueva puede cambiar. La Ley CLARITY buscaba ordenar el resto del mercado cripto; el lugar de Bitcoin en ese sistema nunca dependió de que esa ley pasara o no.
Gracias por acompañarnos en una semana con más preguntas abiertas que respuestas concretas. Bitcoin, mientras tanto, sigue a lo suyo, bloque tras bloque.
Hasta la próxima semana, ignora el ruido y sigue la señal.
— Bitcoin en Español