

Esta semana nos tocó una lectura lenta: poco ruido en los titulares, pero con dos documentos largos, de esos con letra pequeña, que se leen con un café al lado y el lápiz en la mano. Vale la pena hacerlo de vez en cuando, porque ahí es donde las instituciones y las empresas dicen con más cuidado lo que realmente quieren decir, y nos muestran la señal. Aquí te contamos lo que encontramos.
EL FMI LIBERA $138 MILLONES A EL SALVADOR Y EXIME EL INCUMPLIMIENTO DE SUS METAS SOBRE BITCOIN
Hace unas semanas dejamos abierta una pregunta sobre El Salvador y el Fondo Monetario Internacional (FMI): hasta dónde estaba dispuesto a tolerar el Fondo la forma en que crece su reserva de bitcoin. Esta semana llegó una respuesta, pero esto no cierra del todo el tema ya que aún queda una pregunta que nadie ha respondido.

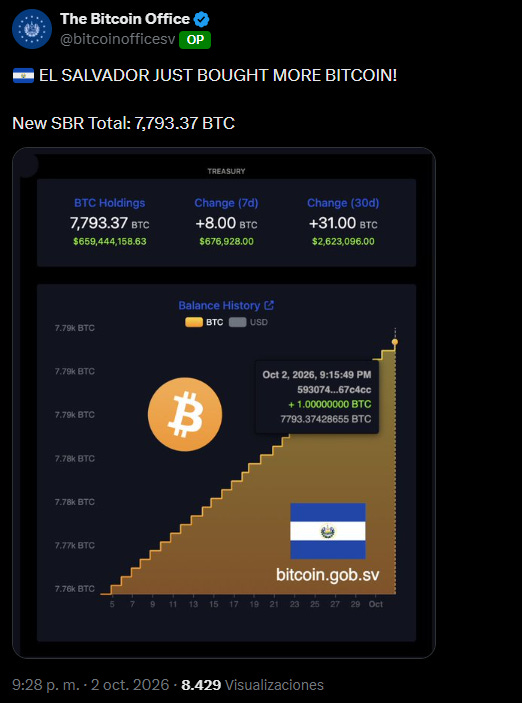
Qué pasó: El 1 de octubre, el Directorio Ejecutivo del FMI concluyó la segunda y la tercera revisión del programa de $1.400 millones que tiene con El Salvador y aprobó un desembolso de unos $138 millones. En su comunicado, el Fondo explica que otorgó exenciones por ciertos criterios de desempeño sobre acumulación de bitcoin que no se cumplieron, con base en medidas correctivas y compromisos renovados de las autoridades. El mismo comunicado señala además que la propiedad mayoritaria y el control de Chivo, la billetera del gobierno, ya pasaron a un operador privado; que la exposición residual del sector público debe eliminarse por completo; y que no se prevé más acumulación de bitcoin más allá de las donaciones documentadas, es decir, solo lo que ingrese como donación, además de mayor transparencia sobre las tenencias públicas. Pero tan solo al día siguiente, el 2 de octubre, la cuenta oficial de la Oficina Bitcoin de El Salvador publicó que el país acababa de “comprar” más bitcoin, y el panel oficial bitcoin.gob.sv registró ese mismo día un nuevo ingreso de 1 BTC, con una reserva total de 7.793,37 BTC en ese momento.

Por qué importa: Para cualquier gobierno de la región que negocie con el FMI, este desenlace deja una referencia concreta de lo que un prestamista tolera y de lo que no. El comunicado no menciona que El Salvador deba vender su reserva; lo que pide es que el Estado deje de operar la infraestructura (Chivo ya es privada), que informe con más detalle qué mantiene y que no siga acumulando por su cuenta. Para los países que dependen de ese financiamiento, la lección práctica es que sí existe margen para tener bitcoin en el balance del Estado, pero con condiciones claras sobre quién lo opera, de qué manera se acumula y qué tan visible es para el prestamista.
Para pensar: Lo que ninguna de las dos versiones aclara es quién dona ese bitcoin que ingresa todos los días, ni por qué el mismo ingreso recibe un nombre en el comunicado del FMI y otro distinto en la cuenta oficial. El registro público muestra con precisión cuánto entra y cuándo, pero no bajo qué figura: en la red de Bitcoin, una compra y una donación se ven exactamente igual.
METAPLANET VENDIÓ 10.000 BTC Y RECOMPRÓ 11.000 DURANTE Q3
Quien sigue de cerca a Metaplanet, el mayor tenedor corporativo de bitcoin en Asia, sabe que la empresa ha pasado las últimas semanas bajo presión de parte de sus accionistas por los paquetes de compensación de sus ejecutivos, acordados aún antes de que la empresa adoptara su estrategia alrededor de Bitcoin, y que el 11 de septiembre recortó 41% su fondo de opciones tras las críticas. Cómo quedó esa discusión y qué piensan hoy los accionistas de esas concesiones queda fuera del foco de esta pieza, pero vale tenerlo presente: la empresa tiene más frentes abiertos que la noticia que cubrimos esta semana. Dicho eso, lo que publicó el 5 de octubre merece atención por sí solo.
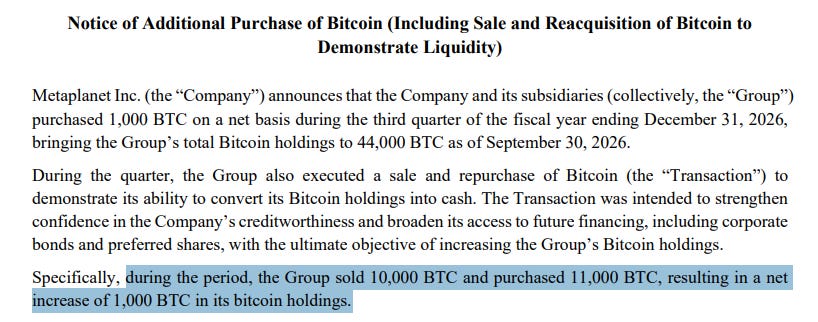
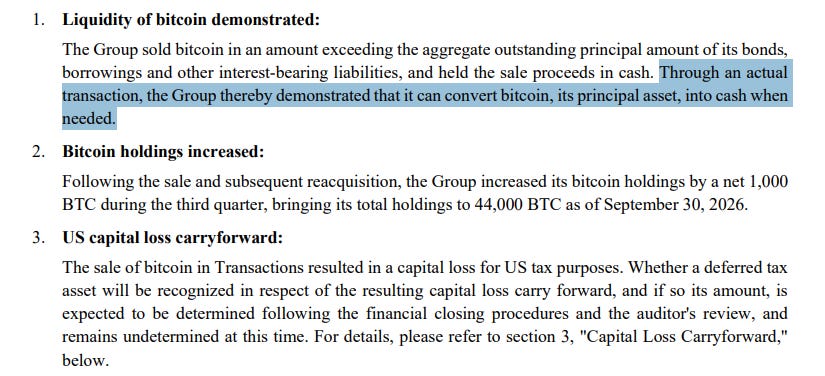
Qué pasó: En su aviso del 5 de octubre, Metaplanet informó que durante el tercer trimestre vendió 10.000 BTC y recompró 11.000, para un aumento neto de 1.000 BTC y un total del grupo de 44.000 BTC al 30 de septiembre. El propósito declarado fue reforzar la confianza en su solvencia crediticia y ampliar su acceso a financiamiento futuro, incluidos bonos corporativos y acciones preferentes, con el objetivo final de aumentar sus tenencias de bitcoin. Según el aviso, la empresa vendió bitcoin por un monto superior al capital total de sus bonos, préstamos y demás pasivos que generan intereses, y mantuvo en efectivo lo recaudado, con lo que demostró con una transacción real que puede convertir su bitcoin en efectivo cuando lo necesite. Como consecuencia, la venta generó una pérdida de capital para efectos fiscales en Estados Unidos; si esa pérdida se reconocerá como un activo por impuestos diferidos, y por qué monto, se definirá tras el cierre financiero y la revisión del auditor. Ese mismo día presentó, en un aviso aparte, su Estrategia de Ingreso Neto por Intereses: destinaría aproximadamente entre 10% y 15% de sus activos totales a inversiones que generen ingresos estables, principalmente valores preferentes emitidos por empresas con bitcoin en su tesorería, mientras que su reserva de bitcoin seguiría siendo el activo central, con entre 85% y 90%. El objetivo declarado es contar con ingresos recurrentes para cubrir sus dividendos preferentes y los intereses de su deuda, y reducir su costo de capital.
Por qué importa: Quien presta dinero contra bitcoin suele preguntarse algo más básico que el precio: si el deudor realmente puede y está dispuesto a vender cuando haga falta, y a qué escala. Es la misma pregunta que planteó S&P al calificar a Strategy con B- hacia finales del 2025, y que Strategy respondió durante los últimos meses con ciertas ventas para demostrar que esa opción existía, algo que cubrimos en ediciones pasadas como la #13 y #18. Metaplanet toma ese mismo camino a otra escala: ejecutó una venta de 10.000 BTC y la dejó documentada en un aviso público. Para las empresas de América Latina que algún día quieran financiarse con bitcoin en el balance, el patrón empieza a repetirse y deja ver qué tipo de evidencia podrían empezar a exigirles los acreedores y las calificadoras: no solo cuánto se tiene, sino que se puede convertir en efectivo y tratar como capital activo.
Para pensar: Un activo líquido y un emisor dispuesto a venderlo en el momento difícil no son lo mismo. Que el mercado pueda absorber una venta de 10.000 BTC demuestra lo primero; lo que un acreedor termina valorando es lo segundo, y esa disposición solo se comprueba cuando el dueño realmente vende. Strategy lo comenzó a demostrar con una venta simbólica de 32 bitcoins a finales de mayo; Metaplanet lo mostró vendiendo 10.000 y recomprando 11.000 en el mismo trimestre. Dos empresas, dos países y la misma señal: la opcionalidad ya no se declara, se ejecuta. Y luego se sigue acumulando.
Gracias por darnos de tu tiempo. Creemos que, poco a poco, Bitcoin se vuelve más difícil de ignorar para quienes antes solo lo miraban de lejos.
Hasta la próxima semana, ignora el ruido y sigue la señal.
— Bitcoin en Español