

Hay semanas en las que una misma pregunta aparece en lugares que no se parecen en nada, y casi sin querer uno empieza a verla en todos lados. Esta fue una de esas semanas. Nos quedamos con ella mientras preparábamos esta edición, y ahora te la dejamos a ti para que decidas qué es señal y qué es ruido.
MSCI ADOPTA LA REGLA DE “EMPRESAS NO OPERATIVAS” QUE PODRÍA SACAR A STRATEGY Y METAPLANET DE SUS ÍNDICES
En la edición #24 de nuestra newsletter dijimos que seguiríamos de cerca lo que MSCI (Morgan Stanley Capital International) decidiera sobre las empresas no operativas, y esta semana supimos la decisión y sus posibles implicaciones a futuro.

Qué pasó: El 15 de octubre, MSCI anunció los resultados de su consulta y confirmó que adoptará, con modificaciones menores, la regla que define a las “empresas no operativas” como no elegibles para sus índices globales. Se mantiene la estructura que describimos en agosto: una primera prueba sobre si la empresa tiene activos operativos sustanciales y, para quienes no la superan, cinco razones financieras de las que basta fallar cuatro para quedar fuera. Los cambios entran con la revisión de noviembre, al cierre del 30 de noviembre, con márgenes de tolerancia en los umbrales y en los tiempos: una empresa que ya forma parte de los índices solo sale si no pasa la prueba en cada uno de sus dos últimos periodos anuales. Además, MSCI dejará sin efecto en esa misma revisión las medidas provisionales de octubre de 2025 para las empresas con 50% o más de sus activos en activos digitales, que pasarán a evaluarse con esta metodología general. El anuncio no nombra empresas y dice que la lista final de las potencialmente afectadas se publicará el 11 de noviembre; sin embargo, la simulación con datos de mayo que acompañaba la consulta sí las nombraba: Strategy, Metaplanet y Yellow Cake, una empresa de inversión en uranio, serían eliminadas bajo la regla propuesta. Dos días antes de la decisión, el 13 de octubre, Michael Saylor, presidente ejecutivo de Strategy, dijo en Bloomberg Crypto que la posición de MSCI le parecía “decepcionante”, que el capital que MSCI controla es “una cantidad relativamente pequeña” y que tratar a bitcoin de manera distinta de otros activos es “un juicio de valor”; sostuvo además que Strategy es una empresa operativa, como los bancos y las aseguradoras, porque su producto es crédito digital. Strategy ya había planteado en su respuesta a la consulta que los fondos que siguen los índices de MSCI poseen apenas 3,1% de sus acciones básicas en circulación y que la propuesta era “un pretexto” para apuntar a las empresas de tesorería en activos digitales. Conviene aclarar el orden: esas declaraciones son anteriores a la decisión final de adoptar las reglas, y hasta este momento no hemos encontrado un comentario de Saylor o de Strategy sobre la regla ya adoptada. Si Strategy y Metaplanet quedan fuera se confirmará recién en noviembre, cuando MSCI publique su lista final el 11 y los cambios se apliquen al cierre del 30. Estaremos atentos a lo que digan las empresas cuando eso se confirme.
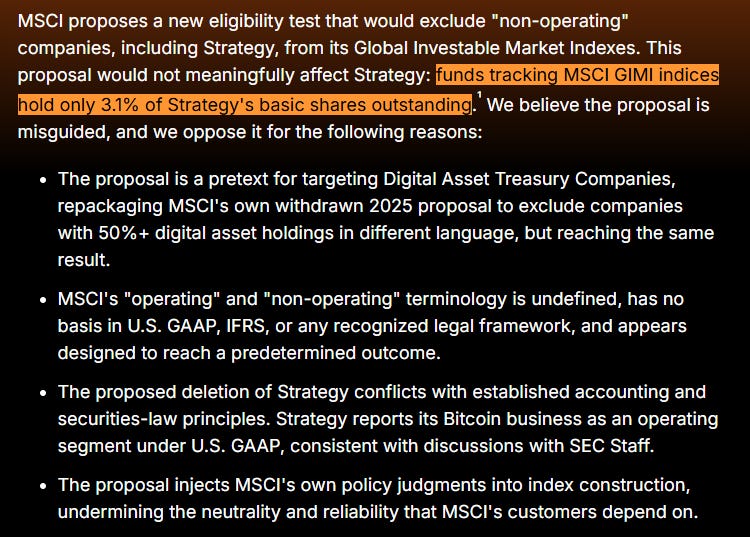
Por qué importa: Lo que empezó como una consulta abierta es ahora una regla adoptada, con modificaciones menores. Por eso la pregunta deja de ser si MSCI lo haría y pasa a ser quién queda en la lista de noviembre. Para el lector en América Latina el punto sigue siendo el que planteamos entonces: los fondos de pensiones y administradoras de la región que replican índices globales de MSCI, directa o indirectamente a través de ETFs, pueden tener exposición a empresas como Strategy sin haberlo decidido. Según la propia Strategy, el dinero que sigue esos índices es una porción pequeña de sus acciones, así que el efecto directo podría ser limitado; lo que pesa más es el precedente de que un proveedor de índices clasifique a las empresas con tesorería en bitcoin mediante una regla general. Lo nuevo es la forma de la regla: ya no habla de activos digitales, sino de empresas no operativas, con razones financieras que no distinguen por industria; aun así, los ejemplos que MSCI incluyó en su propia simulación son empresas que acumulan bitcoin, y esas son precisamente las que esta regla parecía buscar.
Para pensar: La lista oficial llegará el 11 de noviembre y hasta entonces nada está confirmado, pero la pregunta de fondo ya quedó planteada: qué cuenta como operar. Para MSCI, una empresa se mide por la proporción de activos operativos y por cómo se financia; para Saylor, un banco o una aseguradora también tienen activos y nadie duda de que operan, y Strategy vende crédito, producto que muchos aún no ven como tal. Cuando una empresa se define por el activo que acumula, ¿quién decide si eso es operar: la empresa o quien arma el índice?
LA OCC DOCUMENTA RESTRICCIONES BANCARIAS A LOS ACTIVOS DIGITALES Y STRATEGY ACTUALIZA SU ÍNDICE DE ADOPCIÓN BANCARIA DE BITCOIN
Saylor puso a los bancos como ejemplo de lo que significa operar, y esta semana aparecieron dos documentos sobre cómo los bancos han tratado los activos digitales antes y cómo los están adoptando ahora.

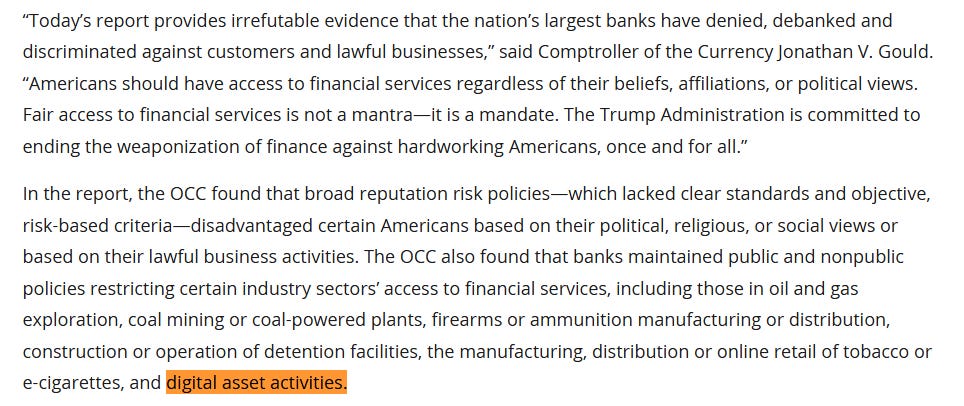
Qué pasó: El 14 de octubre, la Oficina del Contralor de la Moneda (OCC), el regulador de los bancos nacionales de Estados Unidos, publicó el informe de su revisión sobre el “debanking”, es decir, la negación o limitación de servicios bancarios, en los nueve bancos nacionales más grandes que supervisa: JPMorgan Chase, Bank of America, Citibank, Wells Fargo, U.S. Bank, Capital One, PNC, TD Bank y BMO. La revisión, que siguió a una orden ejecutiva sobre acceso justo a la banca, analizó cerca de 100.000 quejas y unos 50.000 documentos de los propios bancos, y concluyó que los nueve tuvieron entre 2020 y septiembre de 2025 políticas que podían llevar a negar o limitar servicios por creencias políticas o religiosas o por actividades comerciales legales. También encontró políticas públicas y no públicas que restringían el acceso de ciertas industrias, entre ellas las actividades con activos digitales, junto con el petróleo y el gas, el carbón, las armas y el tabaco. El informe no nombra empresas de activos digitales, y la OCC dice que evalúa nuevas acciones; su titular, Jonathan Gould, lo calificó como “evidencia irrefutable” de que los bancos más grandes “han negado servicios, cerrado cuentas y discriminado a clientes y negocios legales” en el pasado.
Curiosamente, un día antes, el 13 de octubre, Strategy publicó la actualización de su Índice de Adopción Bancaria de Bitcoin, una medición propia de 25 instituciones (bancos como JPMorgan, Citi, Wells Fargo o TD Bank, pero también la gestora Fidelity) con datos públicos al 8 de octubre. El índice general subió de 32% a 34% en el tercer trimestre del 2026, ninguna institución bajó y las mayores alzas fueron las de Standard Chartered (+7), Fidelity (+6) y Lloyds, Deutsche Bank y Santander (+5 cada uno), por ejemplo por el acceso a ETFs de bitcoin en el caso de Lloyds y Santander, o por pilotos de pagos transfronterizos en blockchain en el de Standard Chartered y Deutsche Bank. Strategy misma señala que la adopción “sigue siendo temprana”. Vale notar que cinco de los nueve bancos que revisó la OCC (JPMorgan, Bank of America, Citi, Wells Fargo y TD Bank) también aparecen en el índice, con puntajes entre 28% y 47%.
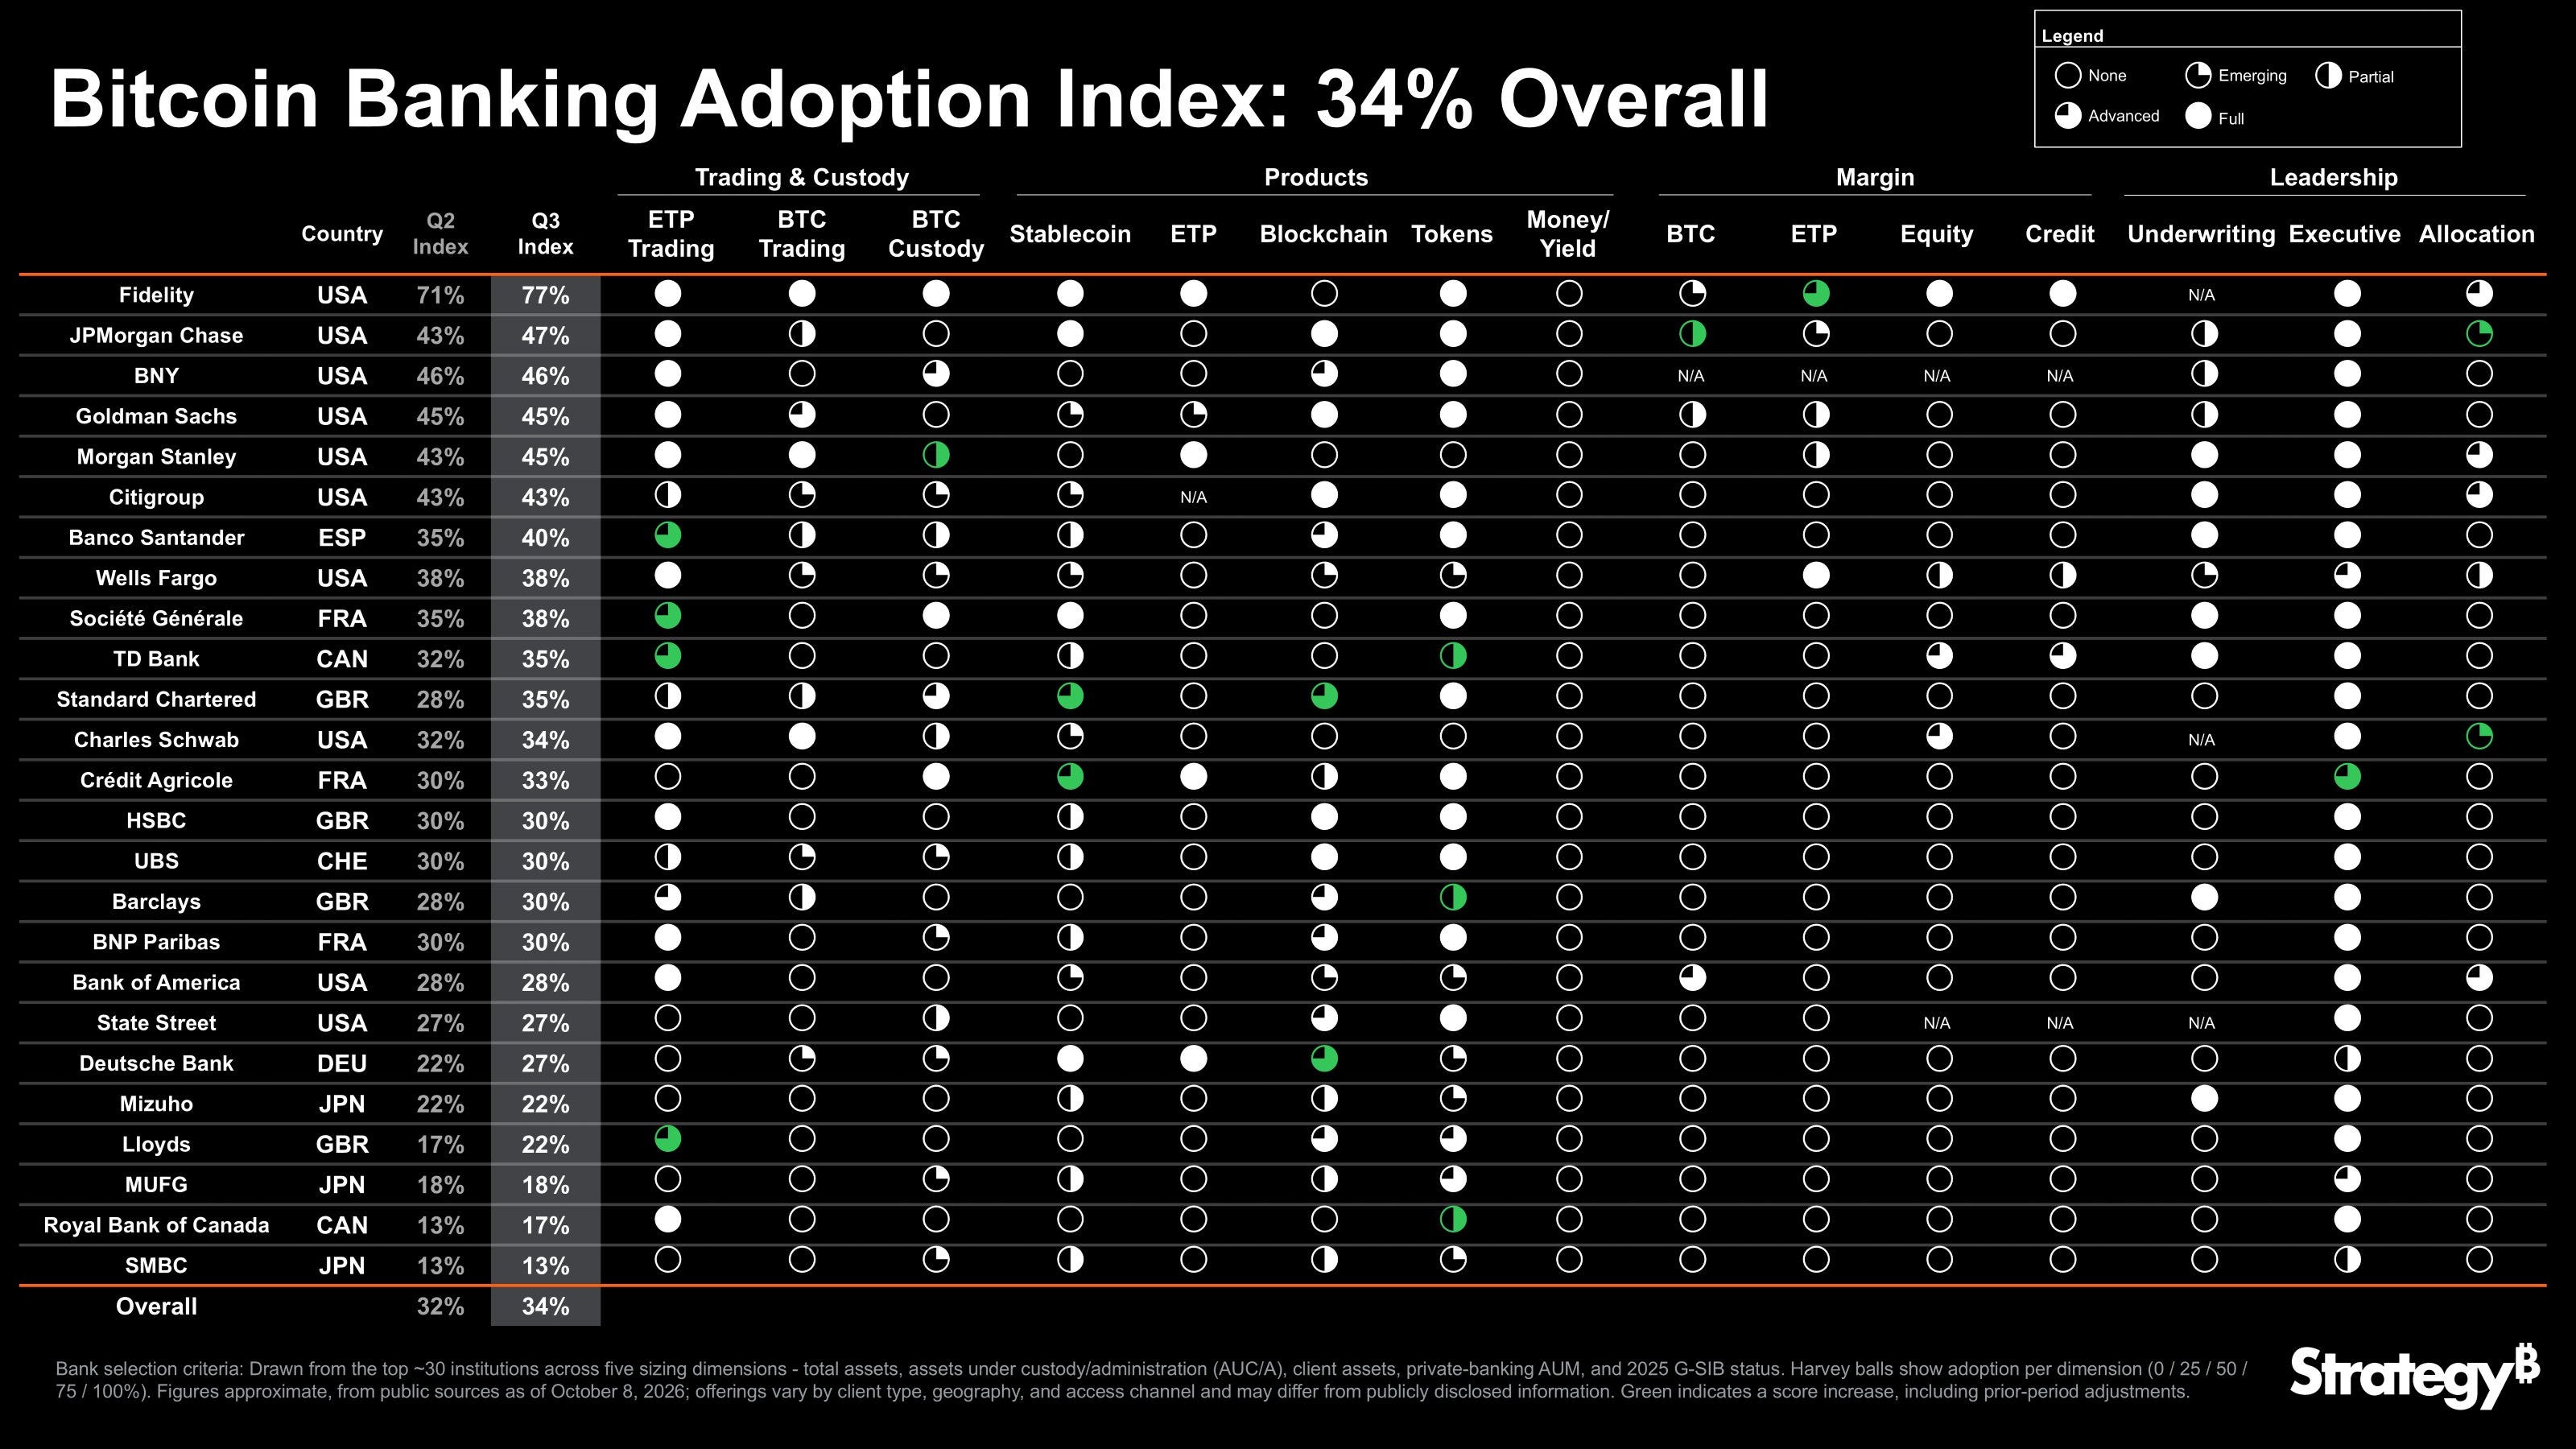
Por qué importa: Los dos documentos miran a los bancos desde lados opuestos: el informe de la OCC, desde lo que restringían, y el índice de Strategy, desde lo que ya ofrecen. Juntos sugieren un cambio reciente de dirección, pero con matices. El informe describe políticas internas de los propios bancos hasta septiembre de 2025 y no dice cuáles siguen vigentes; el índice es una medición de la propia Strategy, con puntajes aproximados y promedios sin ponderar, en la que varias dimensiones se definen en torno a productos de Strategy o de empresas como ella (tokens respaldados por STRC, margen sobre acciones MSTR y STRC, suscripción de emisiones de empresas con tesorería en bitcoin) y en la que algunos anuncios cuentan aunque su puesta en marcha no esté verificada. Strategy sostiene que cada puntaje tiene una fuente documentada, lo que permite revisarlo. Para el lector en América Latina, el punto es doble. Por un lado, quién puede abrir y mantener una cuenta bancaria determina si su bitcoin tiene una puerta de entrada y de salida confiable, y el informe muestra que ese acceso se limitaba con políticas de los propios bancos; por eso conviene revisar las de tu propio banco. Por otro, el índice no incluye ningún banco latinoamericano: Banco Santander, que opera en la región, es español, y su alza de este trimestre corresponde al acceso a ETFs de bitcoin para clientes minoristas en España, de modo que el índice no dice nada directo sobre la banca de nuestros países. El índice selecciona a las mayores instituciones por tamaño (activos, custodia, banca privada y estatus G-SIB en 2025), un criterio que deja fuera a la banca de la región.
Para pensar: El informe y el índice vienen de fuentes distintas: uno es la revisión de un regulador sobre documentos de los propios bancos; el otro, la medición de una empresa que publica su propio índice, y conviene leer cada uno según quién lo publica. Aun así, la propia Strategy reconoce que la adopción “sigue siendo temprana”, y dos puntos de avance en un trimestre dicen poco por sí solos. La pregunta útil es cuánto de ese avance llega hoy al cliente común, el que solo quiere comprar, guardar o enviar bitcoin, y cuándo veremos avances de este tipo en los bancos de nuestra región.
Bitcoin sigue avanzando y generando debates en sectores que aún buscan entenderlo y darle su lugar en el sistema financiero global. Gracias por leernos y por ser parte de esa conversación.
Hasta la próxima semana, ignora el ruido y sigue la señal.
— Bitcoin en Español