

Las instituciones suelen tardar en pronunciar ciertas palabras, y casi siempre las pronuncian con cuidado. Esta semana leímos con atención cómo lo hicieron con la que más nos importa, Bitcoin: lo que dijeron, y también lo que prefirieron no decir. Veamos qué pasó.
FINMA APRUEBA EL PRIMER ETF DE BITCOIN DE SUIZA PARA INVERSIONISTAS MINORISTAS
En la edición #26 vimos a Tailandia escribir las reglas para ETFs locales de Bitcoin. Esta semana otro regulador, el de Suiza, aprobó uno y explicó con datos por qué.

Qué pasó: El 20 de octubre, la Autoridad Federal de Supervisión de los Mercados Financieros de Suiza (FINMA) aprobó el primer ETF del país que invierte directamente en bitcoin y que puede ofrecerse a inversionistas minoristas; en 2021 ya había aprobado un fondo cripto, pero solo para inversionistas calificados. FINMA no nombró el fondo ni a su emisor, y BIT Asset Management, una gestora con sede en Zúrich, confirmó que es su Bitcoin Fund ETF (BBIT), que según la empresa comenzará a cotizar en la bolsa SIX Swiss Exchange en noviembre, y hasta ahora sin fecha precisa. Es un fondo bajo la ley suiza de fondos, clasificado como “otros fondos para inversiones alternativas” con riesgo particular, y la aprobación incluye una excepción a las reglas de diversificación de riesgos: FINMA explicó que Bitcoin tiene un historial de negociación más largo y volúmenes mucho mayores que la mayoría de las demás criptomonedas. A cambio, las instituciones supervisadas deben reducir los riesgos operativos y de custodia según la guía que FINMA publicó en enero de 2026, se aplican las reglas de conducta de la ley de servicios financieros al momento de la venta, y los documentos del fondo deben explicar los riesgos con claridad. FINMA agrega que esto da al inversionista más protección que comprar criptomonedas por su cuenta, pero advierte que Bitcoin sigue siendo una inversión de alto riesgo, con fuertes oscilaciones que pueden causar una pérdida importante del capital. La bolsa SIX ya listaba productos cotizados vinculados a bitcoin desde hace años, pero esos son instrumentos de deuda; el nuevo fondo, en cambio, posee bitcoin directamente y mantiene sus activos separados de los de la gestora. FINMA también indicó que otras gestoras han presentado o anunciado solicitudes para sus propios ETFs de Bitcoin, así que este podría no ser el único fondo de este tipo en Suiza.

Por qué importa: Para el lector en América Latina, lo que importa no es Suiza en sí, sino una tendencia que venimos siguiendo en esta newsletter, la de reguladores que reglamentan el acceso a Bitcoin, y el razonamiento de este caso en particular. SIX ya ofrecía bitcoin en forma de instrumentos de deuda, donde el inversionista depende de la solvencia de quien los emite; con un fondo, el activo se mantiene separado de la gestora y queda sujeto a reglas de custodia y de venta, y según BIT el inversionista puede acceder desde una cuenta bancaria suiza común. Lo que cambió no es el acceso a bitcoin, sino la forma legal en que se ofrece, y esa forma es la que decide cuánto depende el inversionista de la solidez de quien lo ofrece. También importa el criterio: FINMA no dijo que Bitcoin sea seguro, sino que su historial y su volumen de negociación justifican tratarlo distinto de otras criptomonedas dentro de una regla pensada para otros activos. Son datos públicos que cualquier otro regulador puede revisar por su cuenta, y por eso el argumento viaja mejor que una opinión.
Para pensar: Lo que FINMA sí dejó claro es que, por su historial y su volumen, Bitcoin no es igual a otras criptomonedas, y eso bastó para una excepción en una regla de diversificación. La pregunta es qué tipo de argumento es ese: uno que cualquiera puede verificar con datos públicos y que se fortalece o se debilita con el tiempo, o uno que cada regulador mide con su propia vara.
JPMORGAN INCLUYE POR PRIMERA VEZ A BITCOIN EN SUS ESTIMACIONES DE LARGO PLAZO
Mientras un regulador suizo explicaba por qué Bitcoin merecía un trato aparte, en los Estados Unidos uno de los bancos más grandes del mundo, y de los más escépticos con Bitcoin, tuvo que decidir cómo ponerlo en sus propios cálculos.

Qué pasó: El 19 de octubre, J.P. Morgan Asset Management publicó la edición 2027 de sus Long-Term Capital Market Assumptions (LTCMA), el informe anual con el que proyecta los rendimientos de los distintos activos para los próximos 10 a 15 años. Es la edición número 31 y la primera en la que aparece Bitcoin. En palabras del informe: “por primera vez ponemos un rango a los rendimientos de bitcoin, aunque todavía no incluimos bitcoin en nuestras matrices de covarianza principales”. Esas matrices son las tablas que miden cómo se mueven los activos entre sí y sobre las que se construyen las carteras; JPMorgan optó por una versión abreviada e independiente, solo para ilustrar, y explica que lo hace por la inestabilidad histórica de la correlación de Bitcoin con otros activos y por su volatilidad muy alta. El comunicado de prensa del banco lo resume así: “se introduce un rango para el rendimiento de bitcoin, pero bitcoin no se incluye como una asignación”. El informe también rechaza la idea de que la pérdida de valor de las monedas vaya a provocar una carrera hacia las criptomonedas. En otras palabras, el banco ya habla de Bitcoin y le pone números, pero todavía no lo trata como parte de sus modelos principales.
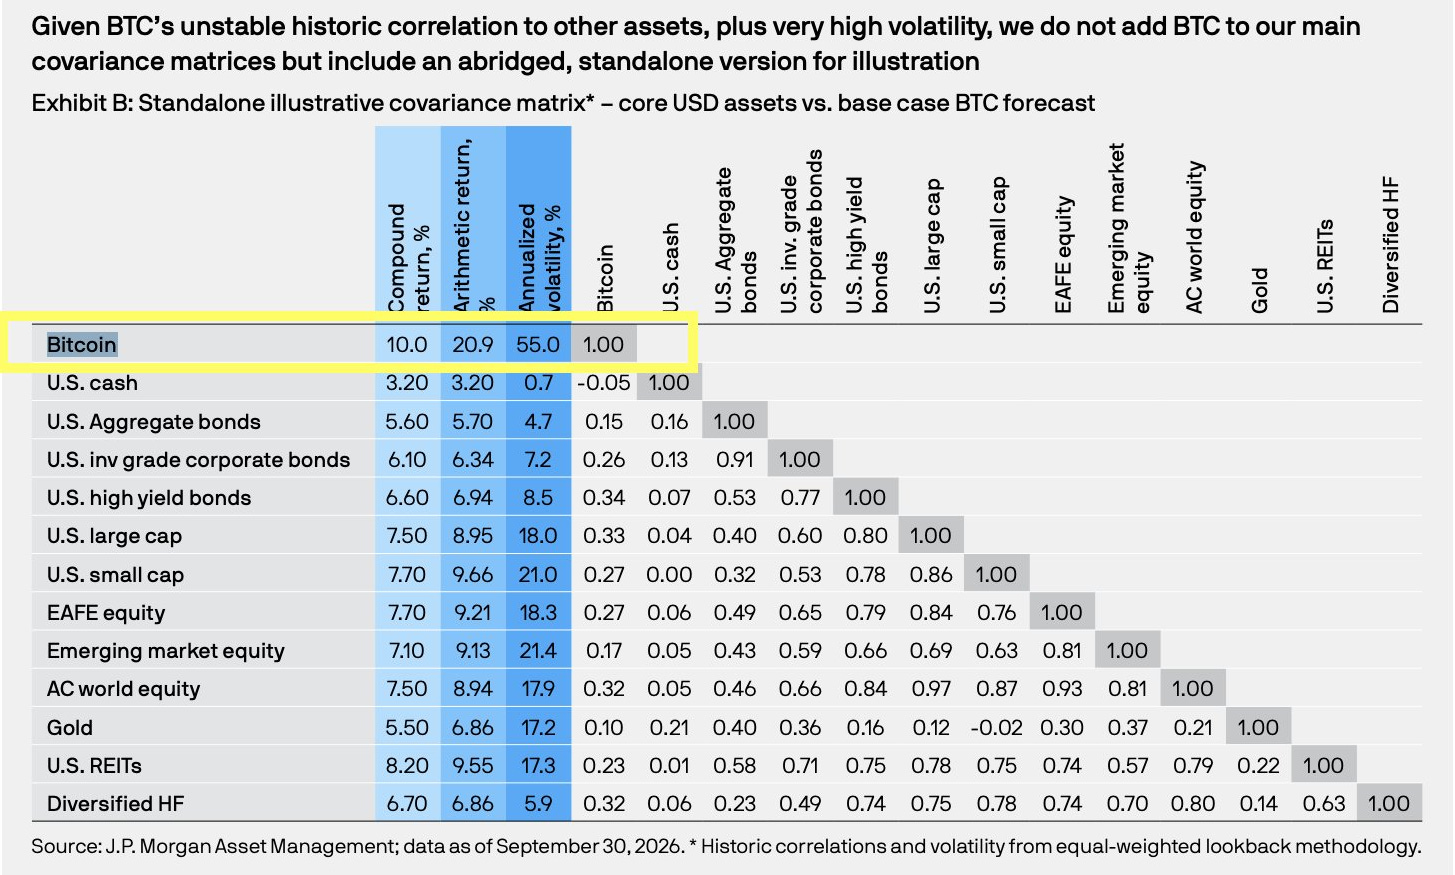
Por qué importa: Para valorar el cambio hay que mirar de dónde viene. Jamie Dimon, el CEO de JPMorgan, ha dicho en el pasado que Bitcoin es una “pet rock” (una piedra de mascota) y que personalmente nunca lo compraría; en marzo de 2024 agregó que defendía el derecho de la gente a comprarlo, y en mayo de 2025 anunció que el banco permitiría a sus clientes hacerlo y lo mostraría en sus estados de cuenta, sin custodiarlo. En octubre de 2025, Bloomberg informó que el banco planeaba aceptar bitcoin y ether como garantía de préstamos para clientes institucionales. Ahora Bitcoin aparece, con un rango y con reservas, en el documento que el banco usa para pensar el largo plazo. Nuestra lectura es sencilla: un banco trabaja para sus clientes, y cuando sus clientes quieren o ya tienen un activo, el banco termina haciéndole espacio, le guste o no. Las reservas del propio informe apuntan en la misma dirección: se reconoce el activo, no se adopta, y la frase de Dimon en 2024 lo resume, porque defiende el derecho de comprarlo, no el activo. Para el lector en América Latina, lo útil es el orden de los hechos: primero la gente compró bitcoin por su cuenta, y después el banco empezó a hacerle espacio. Bitcoin nunca ha necesitado la aprobación de nadie para existir ni para crecer, y mucho menos la de un banco, sin importar su tamaño.
Para pensar: Cuando un banco incluye un activo en sus cálculos porque sus clientes ya lo tienen, ¿lo está reconociendo o solo aceptándolo? Un rango sin asignación es una respuesta a medias, pero es un primer paso, y es el que JPMorgan dio esta semana: Bitcoin ya está en sus tablas, pero todavía no como una asignación. La pregunta es qué tendría que cambiar para que lo esté, y si eso lo decidirá el banco o, otra vez, sus clientes.
Gracias por tu atención. Mientras las instituciones sigan midiendo sus palabras sobre Bitcoin, seguiremos leyéndolas con lupa y contándotelas en español, para que no te pierdas cómo avanza en el sistema financiero tradicional.
Hasta la próxima semana, ignora el ruido y sigue la señal.
— Bitcoin en Español