

Cuando una noticia como las de esta semana llega a los titulares, la primera reacción suele ser preguntarse si el problema es Bitcoin. Casi nunca lo es. Lo que falla, o lo que vale la pena entender mejor, suele estar en lo que construimos a su alrededor: las plataformas donde lo guardamos, los instrumentos que lo empaquetan y las promesas que aceptamos por comodidad.
BINANCE SUFRE EL MAYOR HACKEO JAMÁS REGISTRADO, Y DÍAS DESPUÉS LE TOCA A MERCADO BITCOIN EN BRASIL
Guardar bitcoin u otro activo digital en una plataforma siempre ha implicado aceptar una promesa: que te lo devolverán cuando lo pidas. Esta semana, la plataforma más grande del mundo tuvo que demostrar que esa promesa tenía respaldo, después de sufrir el hackeo más grande registrado en la historia de este mercado.

Qué pasó: La tarde del jueves 29 de octubre, atacantes sacaron fondos de las billeteras calientes de Binance (las que la plataforma mantiene conectadas a internet para procesar retiros) en una decena de redes distintas, la mayor parte en apenas veinte minutos. Binance calcula la pérdida en unos $6.300 millones, más de cuatro veces el robo a Bybit de febrero de 2025, que hasta ahora era el más grande. La empresa rastreó el acceso inicial hasta la computadora comprometida de un ingeniero, luego reconoció “puntos de vulneración adicionales”, y asegura no haber encontrado evidencia de que se filtraran las claves privadas de sus billeteras. El 31 de octubre, el FBI atribuyó el ataque a TraderTraitor, un grupo de hackers respaldado por el Estado de Corea del Norte, como ya habían señalado firmas de análisis como TRM Labs y Chainalysis.
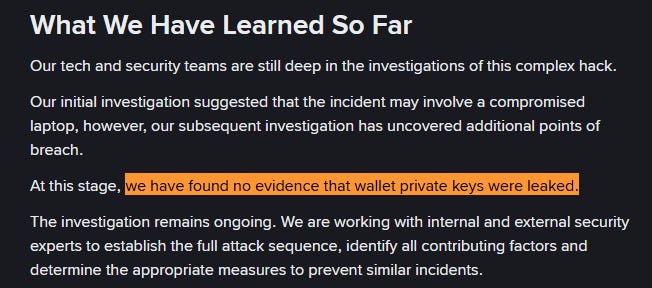
Entre lo robado había un total de 18.270 bitcoins. Tether y Circle, emisores de las stablecoins USDT y USDC, congelaron más de $2.300 millones en sus propios tokens; esos 18.270 bitcoins, en cambio, siguen en manos del atacante: un servicio puede negarse a recibirlos, pero en Bitcoin no existe un emisor con poder para congelar una dirección o una transacción. La misma Binance se comprometió a cubrir la pérdida completa con fondos propios y con su fondo de protección para usuarios (SAFU): para el 1 de noviembre había repuesto cerca del 95%, con bitcoin entre los activos respaldados al 100%, y ese día reabrió los retiros por fases, empezando por bitcoin. En esa primera jornada sus usuarios retiraron en neto $3.640 millones, y al día siguiente la empresa completó una prueba de reservas que, según ella, muestra un respaldo de 1 a 1 en esos activos.

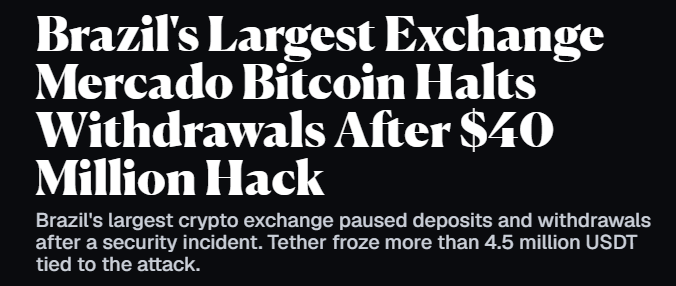
Y el lunes 2 de noviembre, el mismo tipo de problema llegó a la región. Mercado Bitcoin, considerada la mayor plataforma de Brasil, suspendió depósitos y retiros después de detectar en la madrugada un incidente de seguridad en uno de sus sistemas. La firma de seguridad Hypernative señaló transferencias sospechosas por más de $40 millones en al menos diez redes, incluida la de Bitcoin, y la propia empresa cifró después la pérdida en unos $38 millones. Mercado Bitcoin asegura que no hubo filtración de datos, se comprometió a cubrir la pérdida para que sus clientes no pierdan sus activos y publicó las direcciones adonde se movieron los fondos para que cualquiera pueda rastrearlos; con ayuda de Tether, Circle y Chainalysis, ya se bloquearon unos $11 millones. Al cierre de esta edición, el caso sigue en desarrollo: no se sabe cómo entraron los atacantes, quién está detrás ni cuándo se reanudarán los retiros, y no hay evidencia pública que lo conecte con el ataque a Binance.
Por qué importa: Para muchos en América Latina, una plataforma como Binance o Mercado Bitcoin es la puerta de entrada a bitcoin, y con frecuencia también el lugar donde ese bitcoin se queda. Lo que protegió a sus usuarios esta semana no fue una ley ni un seguro de depósitos, como el que respalda una cuenta bancaria en buena parte de la región, sino el balance y la decisión de cada empresa: Binance dice tener con qué cubrir el hueco y hasta ahora lo está haciendo, y Mercado Bitcoin dice que hará lo mismo con una pérdida mucho menor. En una plataforma con menos respaldo, la historia podría terminar muy distinto. El caso brasileño, además, llega tres días después de que venciera, el 30 de octubre, el plazo para que las plataformas del país soliciten su licencia bajo reglas que exigen, entre otras cosas, separar los activos de los clientes de los de la empresa (lo vimos en la edición #28). Es la forma en que un regulador de la región intenta responder a esta misma pregunta, aunque ninguna licencia impide un hackeo. Mientras esas reglas llegan al resto de los países, la alternativa que no depende de la solvencia de nadie más es tener tus propias claves, con los cuidados de la autocustodia que repasamos en ediciones pasadas como la #22 y la #32.
Para pensar: En un mismo episodio, los emisores de stablecoins mostraron que pueden congelar fondos cuando lo deciden, y Bitcoin mostró que nadie puede hacerlo. La regla que hoy favorece al atacante es la misma que protege a quien vive bajo un gobierno capaz de bloquear su cuenta, porque una red neutral no puede escoger para quién es neutral. Esa neutralidad no es una falla del diseño: es el diseño.
FIDELITY VE EN LAS ACCIONES PREFERENTES UN NUEVO MOTOR DE DEMANDA PARA BITCOIN, Y EL TRIMESTRE DE STRATEGY MUESTRA LA OTRA CARA
En la edición #30 de La Señal vimos la propuesta de Strategy para pagar dividendos diarios en sus acciones preferentes. Esta semana sus accionistas la aprobaron, y en los mismos días dos documentos, uno de Fidelity y otro de la propia Strategy, miraron estos instrumentos desde ángulos distintos que vale la pena revisar juntos.

Qué pasó: El 28 de octubre, en una reunión especial, los accionistas de Strategy aprobaron el cambio a dividendos diarios para sus cuatro acciones preferentes, con 381 millones de votos a favor y 2,2 millones en contra. STRC empezó el 1 de noviembre (cada día del calendario, fines de semana incluidos, genera su dividendo, que se paga el siguiente día hábil), y STRF, STRK y STRD lo harán desde el 1 de enero de 2027. Los montos totales y las tasas no cambian, y la de STRC se mantiene en 12% anual para noviembre.
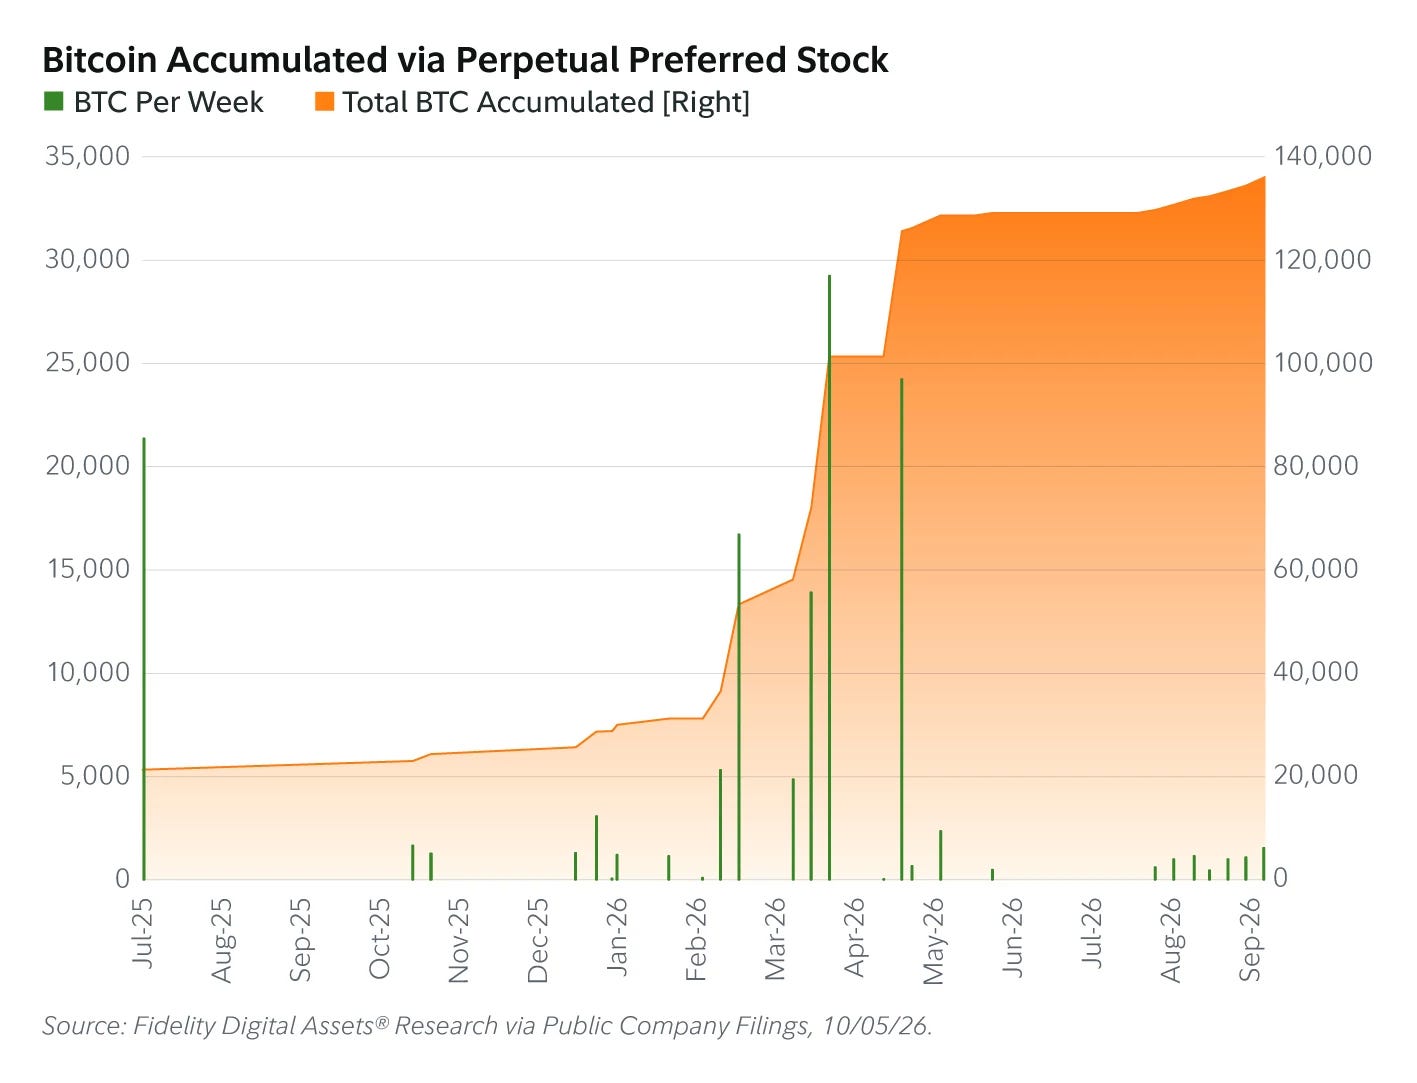
Ocho días antes, el 20 de octubre, Fidelity Digital Assets, la división de activos digitales de la gestora Fidelity, publicó un informe que presenta a las acciones preferentes perpetuas como el motor de demanda más reciente para bitcoin: según sus datos, hasta el 5 de octubre las empresas habían financiado con este tipo de emisiones la compra de 135.979 bitcoins, más del 0,5% de todos los que llegarán a existir. El mismo informe deja la condición por escrito: para el emisor, la estrategia solo funciona si el activo se aprecia más de lo que cuesta pagar el rendimiento. Las empresas que emiten estos instrumentos, a los que ellas mismas llaman “crédito digital”, conocen esa condición y confían en que se cumpla en el largo plazo.
Y al día siguiente de la votación, los resultados del tercer trimestre de Strategy mostraron cómo se ve esa ecuación en la práctica. Entre julio y septiembre, la empresa no emitió acciones preferentes nuevas; compró 7.218 bitcoins con dinero de la venta de acciones comunes y vendió 5.552 bitcoins, con lo que pagó $239,9 millones en dividendos de sus preferentes y recompró $108,6 millones en acciones STRC. En neto, sumó 1.666 bitcoins en el trimestre, y mantiene además una reserva en dólares de $4.830 millones destinada a cubrir dividendos e intereses. En lo que va de 2026, la cantidad de bitcoin que respalda cada acción común de Strategy, la métrica con la que la propia empresa mide su avance, bajó un 3,7%. Y en su reporte semanal del 2 de noviembre, Strategy informó que en la semana que terminó el 1 de noviembre pagó $43,4 millones en dividendos de sus preferentes con su reserva en dólares, no vendió bitcoin y compró 811 más para su tesorería.

Por qué importa: Para el inversionista en Brasil esto no es una noticia lejana. DIGY11, el ETF de la bolsa B3 que vimos en la edición #28, concentra cerca del 95% de su portafolio en STRC y convierte esos dividendos, que STRC paga en dólares, en una distribución mensual en reales, con su propia meta de rendimiento y sus propios costos. Desde el 1 de noviembre, el dividendo que alimenta ese fondo se genera día a día, y el trimestre muestra que parte del dinero con que Strategy pagó sus preferentes salió de vender bitcoin. Quien compra estas acciones, directamente o a través de un fondo, no está comprando bitcoin: está comprando la promesa de una empresa de pagar un rendimiento, respaldada por su bitcoin y por su capacidad de seguir levantando capital. Por eso, antes de comparar cualquiera de estos rendimientos con lo que paga un depósito a plazo o un bono en tu propio país, la pregunta útil es qué hay detrás de cada uno, para tomar la mejor decisión según tu situación.
Para pensar: El dato de Fidelity mide cuánto bitcoin entra el día en que se emite una acción preferente; el trimestre de Strategy muestra que pagarla también puede requerir vender una parte, aunque al cierre la empresa haya sumado más de lo que vendió. Un instrumento perpetuo nunca vence y su dividendo se acumula todos los días, así que su aporte real a la demanda de bitcoin no se mide el día de la emisión, sino en el saldo neto de muchos años.
Gracias por leer hasta aquí. Entender qué tienes, y quién lo tiene, es la primera forma de protegerlo, y ese conocimiento nadie te lo puede quitar.
Hasta la próxima semana, ignora el ruido y sigue la señal.
— Bitcoin en Español